
Le imprese agricole hanno tempo fino al 30 settembre 2026 per presentare all’AGEA la domanda di accesso al credito d’imposta destinato a compensare parte dei costi sostenuti per l’acquisto di gasolio e benzina. La misura riguarda le spese effettuate tra il 1° marzo e il 31 maggio 2026 e può coprire fino al 20% degli importi ammissibili, con un tetto massimo di 50.000 euro per impresa.
L’effettiva percentuale riconosciuta dipenderà tuttavia dall’ammontare complessivo delle richieste: qualora queste superassero le risorse disponibili, il beneficio sarà ridotto proporzionalmente.
Credito gasolio agricolo 2026: risorse e quadro normativo
Il credito d’imposta è stato introdotto dall’articolo 8-ter del Decreto Legge n. 38/2026 come misura straordinaria a sostegno delle aziende agricole alle prese con maggiori costi energetici.
La dotazione finanziaria complessiva prevista per l’intervento ammonta a 89,8 milioni di euro. Il contributo può raggiungere il 20% delle spese sostenute per l’acquisto di carburante nel periodo compreso tra marzo e maggio 2026.
Il Ministero dell’Agricoltura ha definito criteri e modalità operative attraverso il decreto del 27 luglio 2026, n. 365846. Ulteriori indicazioni applicative sono state fornite dall’AGEA con la circolare n. 64702 del 31 luglio 2026.
Chi può accedere all’agevolazione
Il beneficio è rivolto alle imprese agricole in attività, secondo quanto previsto dall’articolo 4 del DM 23 dicembre 2022, n. 660087, indipendentemente dalla forma giuridica o dal regime contabile adottato.
Per accedere alla misura devono essere rispettati i requisiti previsti per la qualifica di agricoltore in attività. A seconda della situazione dell’impresa, possono essere rilevanti l’iscrizione nella sezione speciale del Registro delle imprese, la posizione previdenziale agricola e il possesso di una partita IVA attiva nel settore agricolo.
Per le aziende localizzate prevalentemente in aree montane o svantaggiate e per gli agricoltori che hanno avviato l’attività nell’anno di presentazione della domanda, oppure nei mesi di novembre e dicembre dell’anno precedente, è sufficiente una partita IVA agricola attiva.
Regole specifiche sono inoltre previste per le imprese con un volume d’affari non superiore a 7.000 euro, che possono documentare l’attività attraverso idonea documentazione fiscale o contabile.
Le imprese escluse dal credito d’imposta
Non possono beneficiare dell’agevolazione le imprese interessate da ordini di recupero pendenti derivanti da precedenti decisioni della Commissione europea relative ad aiuti dichiarati illegittimi e incompatibili con il mercato interno.
Sono previste limitazioni anche per le aziende che si trovavano già in difficoltà, secondo la normativa europea applicabile, nel periodo precedente al 28 febbraio 2026. Restano ferme le specifiche deroghe previste per micro, piccole e medie imprese, nel rispetto delle condizioni stabilite dalla disciplina europea.
Quali spese per gasolio e benzina sono ammesse
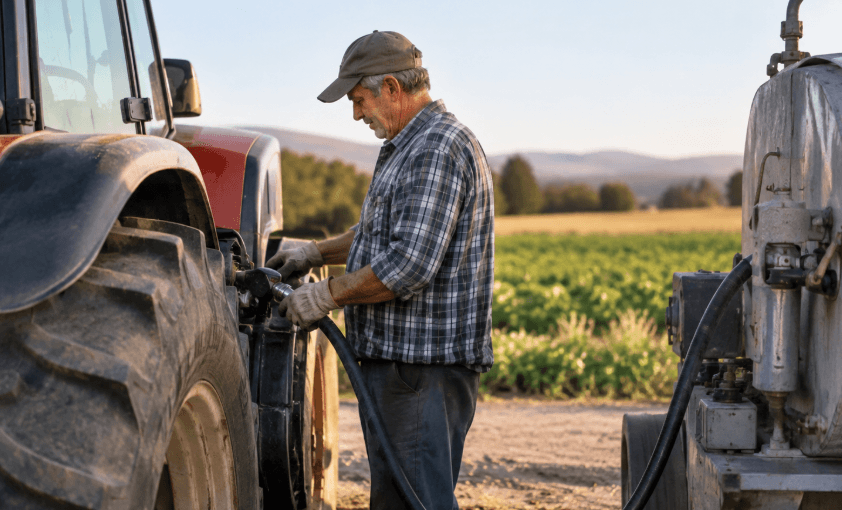
Il credito riguarda esclusivamente l’acquisto di gasolio e benzina direttamente utilizzati nelle attività agricole. Tra gli impieghi ammessi rientra anche il carburante destinato al riscaldamento delle serre utilizzate per la coltivazione di piante orticole.
Sono quindi agevolabili, tra gli altri, i consumi relativi a trattori agricoli e forestali, macchine agricole semoventi, mezzi per la lavorazione del terreno e la raccolta, sollevatori telescopici destinati esclusivamente all’agricoltura, motopompe per l’irrigazione, gruppi elettrogeni agricoli e macchinari per il riscaldamento delle serre.
Restano invece fuori dal beneficio le spese per carburante utilizzato da autovetture, mezzi destinati al trasporto commerciale non agricolo e attrezzature che non risultano direttamente collegate al ciclo produttivo agricolo.
Come presentare la domanda all’AGEA
La richiesta deve essere trasmessa all’AGEA entro il 30 settembre 2026, utilizzando la piattaforma telematica dedicata e il modello previsto dalle istruzioni operative.
La domanda può essere presentata direttamente dall’impresa interessata oppure tramite un Centro di assistenza agricola (CAA), sulla base di un’apposita delega.
Fatture e documentazione richiesta
Alla domanda, presentata sotto forma di autodichiarazione, devono essere allegate le copie delle fatture relative agli acquisti di gasolio e benzina effettuati dal 1° marzo al 31 maggio 2026, in formato XML o PDF.
Possono essere considerate anche fatture emesse dopo il 31 maggio, purché riguardino carburante effettivamente consegnato entro quella data. In questi casi l’impresa deve conservare documenti in grado di dimostrare il momento della consegna, come documenti di trasporto, schede carburante aziendali o altra documentazione equivalente.
Il richiedente deve inoltre dichiarare eventuali altri aiuti ottenuti nell’ambito del quadro temporaneo europeo e gli ulteriori contributi ricevuti per le medesime voci di costo, indicando i relativi importi.
Domanda sostitutiva e rinuncia
Entro la stessa scadenza del 30 settembre è possibile trasmettere una nuova domanda sostitutiva. In questo caso, l’ultima richiesta presentata sostituisce integralmente quelle precedenti.
È inoltre consentito rinunciare completamente al credito d’imposta già richiesto, sempre rispettando il termine previsto.
Credito fino a 50.000 euro, ma l’importo può essere ridotto
Il beneficio riconoscibile non può superare 50.000 euro per singola impresa. Il credito teorico può arrivare al 20% delle spese ammissibili, ma la percentuale definitiva dipenderà dalle richieste complessivamente presentate rispetto agli 89,8 milioni di euro stanziati.
Per le aziende agricole interessate, il passaggio centrale resta quindi la corretta presentazione della domanda e della relativa documentazione entro il 30 settembre 2026, termine previsto per accedere alla misura.